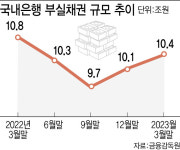
2023년 6월 말 국내은행의 부실채권비율이 0.63%로 집계되었다. 이는 지난 3월 말 0.60%에서 0.03%포인트 상승한 수치로, 지난해 같은 기간인 0.59%와 비교할 때 0.04%포인트 증가한 것이다.
금융감독원은 2일 이 같은 내용을 담은 6월 말 국내은행의 부실채권 현황을 발표했다.부실채권 총 규모는 18조9000억원으로, 이는 이전 3개월 동안 1조2000억원 증가한 수치이다.
기업여신에서 발생한 부실채권이 15조2000억원으로 대부분을 차지하고 있으며, 가계여신과 신용카드채권 부실채권은 각각 3조4000억원 및 3000억원으로 보고되었다. 2분기 신규 발생한 부실채권은 7조2000억원으로 나타났다. 이는 1분기의 5조5000억원과 비교해 1조7000억원 증가한 것으로, 지난해 같은 기간의 6조4000억원과도 비교해 8000억원 늘어난 수치이다.
특히 기업여신의 신규 부실채권은 5조7000억원으로 1분기에 비해 1조6000억원 증가하였다. 대기업 부실채권은 8000억원에서 1조2000억원으로 4000억원 늘었고, 중소기업은 3조3000억원에서 4조5000억원으로 1조2000억원 상승하였다.
가계여신의 신규 부실채권은 1조4000억원으로, 1분기보다 1000억원 증가하였다. 같은 기간 은행들이 정리한 부실채권은 6조1000억원으로, 1분기보다 1조7000억원의 증가를 기록했다.
부정적 요인으로는 중동 상황의 장기화와 높은 금리가 지적되었다. 이러한 경제 여건 악화로 취약 부문이 증가한 것으로 분석된다.
부실채권비율은 여전히 코로나19 이전의 10년간 평균인 1.49%보다는 낮지만, 취약 부문에서의 부실채권 상승세는 우려스러운 상황이다.대손충당금적립률은 142.9%로 하락했다.
지난 3개월 동안 대손충당금 잔액은 26조9000억원으로 나타났다. 이는 2000억원 증가한 수치이나, 대손충당금적립률은 7.5%포인트 감소하였다.
금감원은 은행권의 전반적인 건전성 수준은 양호하다고 평가하였으나, 선제적인 건전성 관리의 필요성을 강조하였다. 앞으로 은행권의 건전성 현황을 지속적으로 모니터링할 계획이다.